
日本兄弟工业(Brother)11月9日把以机床为主的产业设备业务2026财年(截至2027年3月)销售预期从800亿日元(约40亿元)上调至910亿日元(约46亿元),新增部分集中在包括中国在内的“亚洲及其他”地区。不过,本文根据全年预测与上半年实际业绩测算,其机械业务下半年利润率约为9%,低于上半年的约15%,销售增长与盈利走势并不同步。 |
要点
•产业设备:2026年4月至9月销售收入为448亿日元(约22亿元),同比增长54.5%。公司表示,以中国和亚洲为中心,包括半导体及AI数据中心相关零部件加工在内的通用机械领域设备投资需求扩大
•上调构成:产业设备预期上调110亿日元(约5.5亿元)。其中“亚洲及其他”从537亿日元(约27亿元)上调至660亿日元(约33亿元),美洲从52亿日元(约2.6亿元)上调至68亿日元(约3.4亿元),日本则从157亿日元(约7.9亿元)下调至131亿日元(约6.6亿元)
•下半年盈利(本文测算):机械业务下半年销售收入约561亿日元(约28亿元),分部利润约49亿日元(约2.5亿元),利润率约9%
•产能制约:公司表示,前次预测中计入的产业设备产能制约风险,已通过实施应对措施得以消除
•全公司:2026财年净利润预期从775亿日元(约39亿元)上调至880亿日元(约44亿元),销售收入预期上调至1万亿日元(约500亿元),营业利润预期从900亿日元上调至1050亿日元(约53亿元),全年股息增加20日元至120日元
产业设备的上调部分集中在“亚洲及其他”
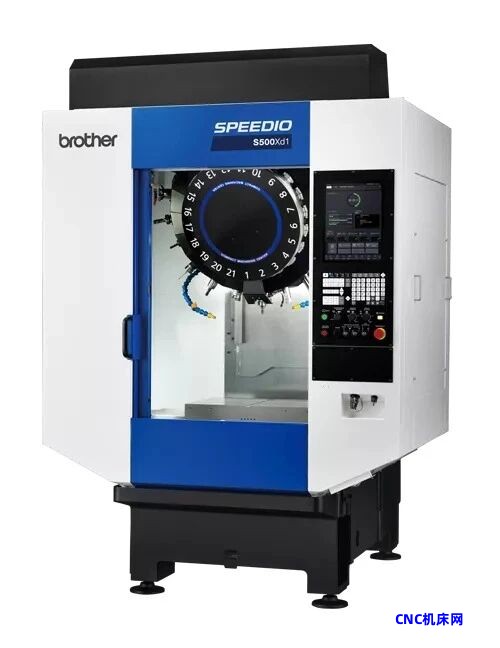
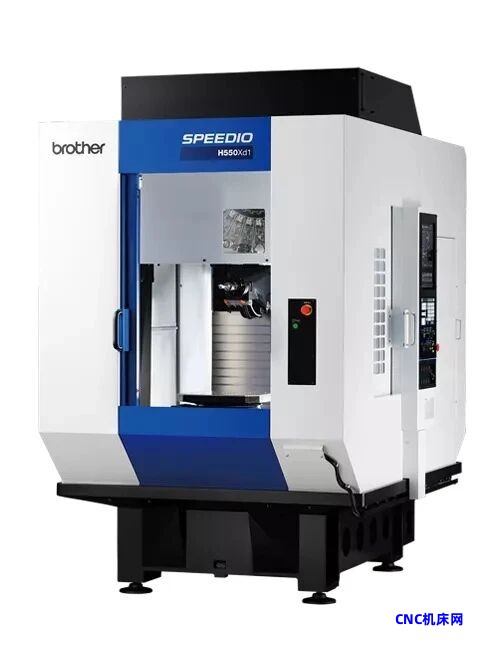
兄弟工业以打印机等为主业,同时在机械业务中经营“SPEEDIO”系列机床。对于此次全公司上调业绩预期,公司列举的理由包括:第二季度业绩好于预期、上调机械业务中产业设备的下半年预期,以及重新评估前次预测中计入的风险。
产业设备全年预期为910亿日元,比2025财年的643亿日元(约32亿元)增长41.5%。在比前次预测上调的110亿日元中,“亚洲及其他”增加123亿日元(约6.2亿元),美洲增加16亿日元,欧洲减少2亿日元,日本减少26亿日元(约1.3亿元),上调部分集中在亚洲。“亚洲及其他”在产业设备中的占比,本轮预测约为73%,高于前次预测的约67%。不过,2025财年实际业绩也约为72%,与上一财年相比,占比基本持平。
7月至9月的实际业绩也呈现相同格局。产业设备销售收入229亿日元(约11亿元),同比增长45.5%,其中“亚洲及其他”为172亿日元(约8.6亿元),同比增长45.3%,约占75%。日本为31亿日元(约1.6亿元),美洲为15亿日元,欧洲为12亿日元。剔除汇率影响后,产业设备增长38.6%,日元贬值也推高了以日元计算的数字。
销售增长,但测算显示下半年利润率低于上半年
用全年预测减去上半年实际业绩,下半年产业设备销售收入约为462亿日元(约23亿元),与上半年的448亿日元基本持平,比上年同期增长约三成。
盈利方面则不同。机械业务上半年分部利润为80亿日元(约4亿元),同比增长163.5%;全年预测为129亿日元(约6.5亿元),据此推算下半年仅约49亿日元。下半年销售收入约561亿日元,对应利润率约9%,低于上半年的约15%。机械业务还包括工业用缝纫机,公司表示亚洲服装行业的设备投资需求低迷。全公司预测中还新计入了为提升下一财年收益而增加的费用和汇率风险。不过,公司并未披露导致这一测算结果的具体因素。
在供应方面,公司在前次预测时把“产业设备的产能制约风险”列为风险因素,此次则表示已通过实施应对措施得以消除。这意味着,至少在本财年预测中,产能不足已不再被列为主要制约因素。
全公司净利润中包含一次性因素
全公司2026年4月至9月净利润为715亿日元(约36亿元),是上年同期的2.5倍。其中,分部利润计入了上一财年承担的美国追加关税退还款146亿日元(约7.3亿元),非持续经营业务中计入了出售子公司XING部分股份的相关收益83亿日元(约4.2亿元)。全年净利润预期880亿日元,比2025财年的676亿日元(约34亿元)增长30.1%。
焦点在下半年盈利与亚洲需求能否持续
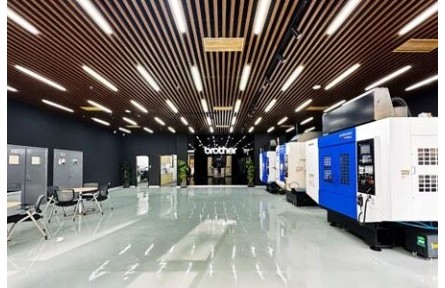
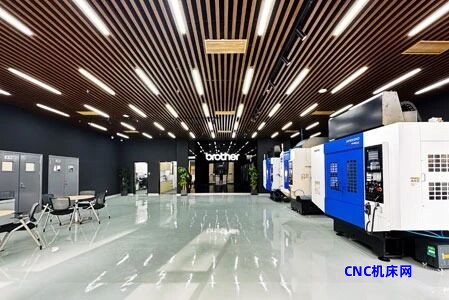
兄弟工业一直在中国扩大机床销售网点。2025年4月,继上海、东莞、重庆、宁波、南京之后,公司在天津开设了第6个附设展厅的据点“兄弟技术中心天津”,以应对以汽车产业为中心的华北地区需求。
产业设备销售的七成以上来自“亚洲及其他”,因此,公司所说的需求来源,即包括半导体和AI数据中心相关在内的通用机械领域设备投资能否在亚洲持续,是左右全年预期的主要因素之一。在下一次第三季度财报中,需要确认“亚洲及其他”的产业设备销售能否保持上半年水平,以及机械业务利润率是否会如本文测算降至约9%,还是维持在上半年水平。如果销售增长而利润率下降,原因在于价格、成本还是产品结构,将成为判断兄弟工业机床业务盈利能力的依据。 |