
日本Okuma(大隈)2026年4月至9月的订单同比增长44.4%,达到创纪录的1614亿日元(约81亿元),营业利润增长98.8%至120亿日元(约6亿元),接近翻倍。净利润增至上年同期的2.6倍,但其中包含37亿日元(约1.9亿元)的投资有价证券出售收益。 公司将增长归因于美国和日本的航空、国防、数据中心相关需求,而对中国的销售额下降约两成。全年预期维持不变。接下来的焦点,是能否在把创纪录订单转化为下半年销售额的同时,保住7月至9月提升后的利润率。 |
要点
•订单:2026年4月至9月的合并订单为1614亿日元(约81亿元),同比增长44.4%,创历史新高。在手订单为1447亿日元(约72亿元),比上年同期的1030亿日元(约52亿元)增加约四成
•业绩:销售额增长12.3%至1181亿日元(约59亿元),营业利润增长98.8%至120亿日元(约6亿元),营业利润率由5.8%升至10.2%。仅看7月至9月为11.5%
•净利润:净利润增至2.6倍的116亿日元(约5.8亿元),但其中包含作为特别利润计入的投资有价证券出售收益37亿日元(约1.9亿元)。主业的增长应看营业利润
•地区:按销售额看,对美国销售增长26.5%至347亿日元(约17亿元),对中国销售下降20.9%至182亿日元(约9.1亿元)。中国在销售额中的占比由21.9%降至15.4%
•全年预期:销售额2600亿日元(约130亿元)、营业利润260亿日元(约13亿元)的全年预期,维持8月上调后的水平不变
订单在7月至9月加速,利润先于销售额增长
大隈于2026年11月4日公布了2026年4月至9月(截至2027年3月的财年上半年)的业绩,订单和利润均大幅增长。公司表示,机床需求在广泛的产业中扩大,以美国和日本为中心,在上半年的后期大幅增加。
分季度看,势头在增强。4月至6月的订单为753亿日元(约38亿元),同比增长38.9%;7月至9月为862亿日元(约43亿元),比上年同期的576亿日元(约29亿元)增加约五成。7月至9月的销售额为662亿日元(约33亿元),仅增长9.3%,营业利润则增长71.5%至76亿日元(约3.8亿元),利润率由上年同期的7.4%升至11.5%。在订单加速尚未反映到销售额之前,利润率改善已经先行。
在手订单为1447亿日元,是上半年销售额的1.23倍。如果简单地用上半年的月均销售额来除,约相当于7.4个月的量,但公司没有披露按交货期划分的明细。
推高营业利润约60亿日元的,主要是毛利率改善
净利润从上年同期的46亿日元(约2.3亿元)增至116亿日元,其中包含37亿日元的投资有价证券出售收益,这属于一次性利润。体现主业实力的是营业利润,从60亿日元(约3亿元)增至120亿日元,几乎翻倍。
根据利润表对营业利润增量进行拆解,可以看出增长结构。毛利从317亿日元(约16亿元)增至402亿日元(约20亿元),增加84亿日元(约4.2亿元)。把上年30.2%的毛利率套用到本期销售额上,营收增长贡献约39亿日元(约2亿元),其余约45亿日元(约2.3亿元)来自毛利率升至34.0%。销售及管理费用增加约24亿日元(约1.2亿元),因此营业利润的增加约为60亿日元。从计算上看,一半以上的增益来自毛利率改善,而不是销售额增长。
关于毛利率改善,公司解释说,面对加强人力资本投资、零部件成本上涨和运输费用居高不下,公司通过提高生产效率和提高自产比例来降低成本,并通过提价转嫁成本。不过,各项因素分别贡献了多少,汇率和产品结构的影响有多大,公司没有定量披露。
美国和日本增长,中国大型项目告一段落
由于没有披露按地区划分的订单,这里按销售额来看。对美国的销售额增长26.5%至347亿日元,在销售额中的占比由26.0%升至29.4%。据公司介绍,美国以大企业为中心,航空、航天和卫星、国防、数据中心和能源相关的高需求持续,中坚和中小企业也出现了恢复设备投资的动向。不过,以日元计价的销售额增长中混有数量、价格、产品结构和汇率因素,26.5%的增长中有多少来自需求增加,无法从披露资料中区分。
公司表示,在日本,除了航空、航天、国防、数据中心和能源相关领域,半导体制造设备、造船、一般产业机械等广泛产业的设备投资也在扩大。按业务据点所在地划分的营业利润,日本由20亿日元(约1亿元)增至78亿日元(约3.9亿元),美洲由15亿日元(约7500万元)增至52亿日元(约2.6亿元)。按所在地划分的数字,与按客户所在地统计的地区销售额口径不同,并不代表对美国销售的利润率本身。
另一方面,对中国的销售额下降20.9%至182亿日元。公司解释说,上一财年支撑订单的大型投资项目告一段落,而来自半导体制造设备和一般产业机械的需求保持稳健。欧洲方面,德国等地汽车产业持续停滞,但航空器和国防相关投资活跃,整体表现稳健。按所在地划分的营业损益,欧洲亏损约1.2亿日元(约600万元),亚太亏损约5000万日元(约250万元)。
复合加工机占比上升,与中期计划方向一致
分产品看订单,能够集约工序的机床增长显著。复合加工机(一台即可完成车削和铣削的机床)的订单增长57.2%至456亿日元(约23亿元),在订单总额中的占比由26.0%升至28.3%,在手订单由191亿日元(约9.6亿元)增至358亿日元(约18亿元),几乎翻倍。数控车床的订单增至两倍多,达254亿日元(约13亿元);加工中心增长27.6%至846亿日元(约42亿元)。复合加工机在销售额中的占比也由26.6%升至28.6%。
大隈在2026年5月公布的中期经营计划中提出,要提高五轴加工机和复合加工机等高利润率机型的销售占比,并增加维护服务收入。航空和国防零部件形状复杂、精度要求高,适合能够集约工序的机床。复合加工机占比的上升,与中期计划的方向一致。不过,所接订单的盈利水平以及这一需求能否持续,公司都没有披露,目前只有上半年这一期的材料。
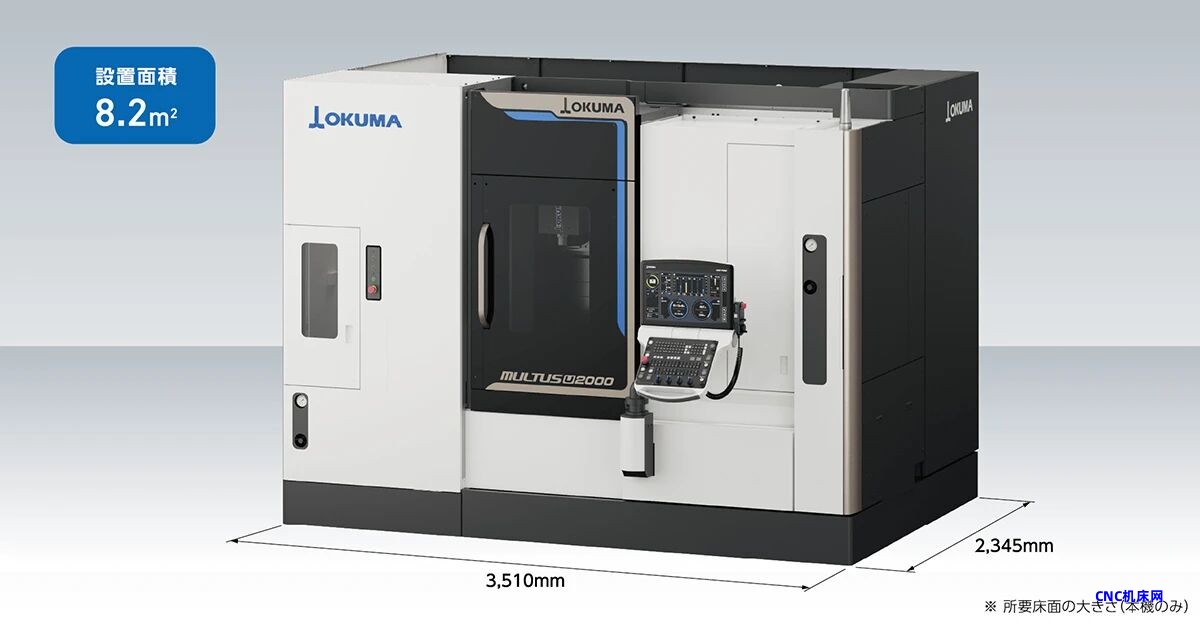
产能和服务体系建设也在推进。2026年1月在日本爱知县江南市投产的新工厂“Dream Site Engineered Solutions”,除集中生产自动化生产线外,也用作机床本体的组装空间,以应对需求增加。在美国北卡罗来纳州夏洛特的当地法人,公司启用了维修主轴和数控系统的“Global Repair Center”。新工厂带来的产能增幅和服务收入的实际规模,公司没有披露。
下半年能否把销售额提高两成,是关键
全年预期维持8月上调后的销售额2600亿日元、营业利润260亿日元不变。根据上半年实际业绩倒推,下半年需要实现销售额1419亿日元(约71亿元)、营业利润140亿日元(约7亿元),营业利润率为9.8%,低于上半年的10.2%。另一方面,所需销售额比上半年高出20.1%,销售额方面的门槛不低。在手订单1447亿日元接近下半年所需销售额,但由于没有披露按交货期划分的明细,并不能保证全部可在下半年出货。仅凭利润率来判断计划是否保守,还为时过早。
全年订单预测也存在较大的变动空间。公司在8月时已将全年订单预期上调至2760亿日元(约138亿元)。上半年实际订单1614亿日元已达到其58%,如果维持这一预期,下半年订单将比上半年减少约三成。
下一个检验点,是能否在把1447亿日元在手订单转化为1419亿日元下半年销售额的同时,保住9.8%的营业利润率。大隈自身是否存在零部件采购等供应制约,从目前的披露中无法确认。在下一次第三季度财报中,7月至9月11.5%的利润率能否延续,将成为判断毛利率改善是短期现象还是结构性变化的首个重要依据。 |