
据报道,日本沙迪克(Sodick)将增产用于制造AI(人工智能)数据中心光通信部件的超精密注塑机,并开始在中国生产,目标是到2028年把注塑机整体出货量提高到2026年的3倍。 该公司注塑机的在手订单已经急增,但包括注塑机在内的产业机械业务,利润率还不到主力机床业务的一半。出货量扩张能否转化为收益,还要看产能、部件采购和竞争环境等条件。 |
要点
•增产:据报道,沙迪克将增产用于制造光连接器部件“MT插芯”等的3款超精密注塑机,并开始在中国生产
•目标:到2028年,把注塑机整体出货量提高到2026年的3倍。2026财年(截至2026年12月)的整体出货量约为900台
•在手订单:截至2026年8月,注塑机在手订单已积累到2025年12月底的约4倍
•利润率:截至2026年12月的财年,产业机械业务预期销售额115亿日元(约5.8亿元)、分部利润8亿日元(约4000万元),利润率仅为7.0%。机床业务的预期利润率为15.1%
•中期目标:截至2029年12月的财年,该业务目标为销售额130亿日元(约6.5亿元)、利润率10%。该公司表示,将根据本财年的最终业绩研究是否修订中期经营计划
光通信用3款机型增产,3倍是注塑机整体目标
沙迪克此次增产的,是用于制造光连接器部件“MT插芯”等的3款超精密注塑机。光连接器用于连接光纤。注塑机(注射成型机)是把熔融树脂压入模具来制造部件的机械,MT插芯则是把多根光纤一次性连接起来的树脂部件。
据报道,该公司还将开始在中国生产,到2028年把注塑机整体出货量提高到2026年的3倍。2026财年(截至2026年12月)的整体出货量约为900台,单纯计算,2028年的规模约为2700台。不过,3倍并非只针对光通信用机型,而是注塑机整体的目标,也只是计划,不是实绩。
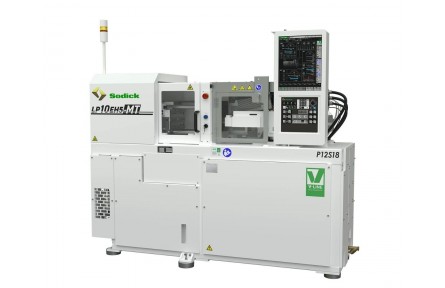
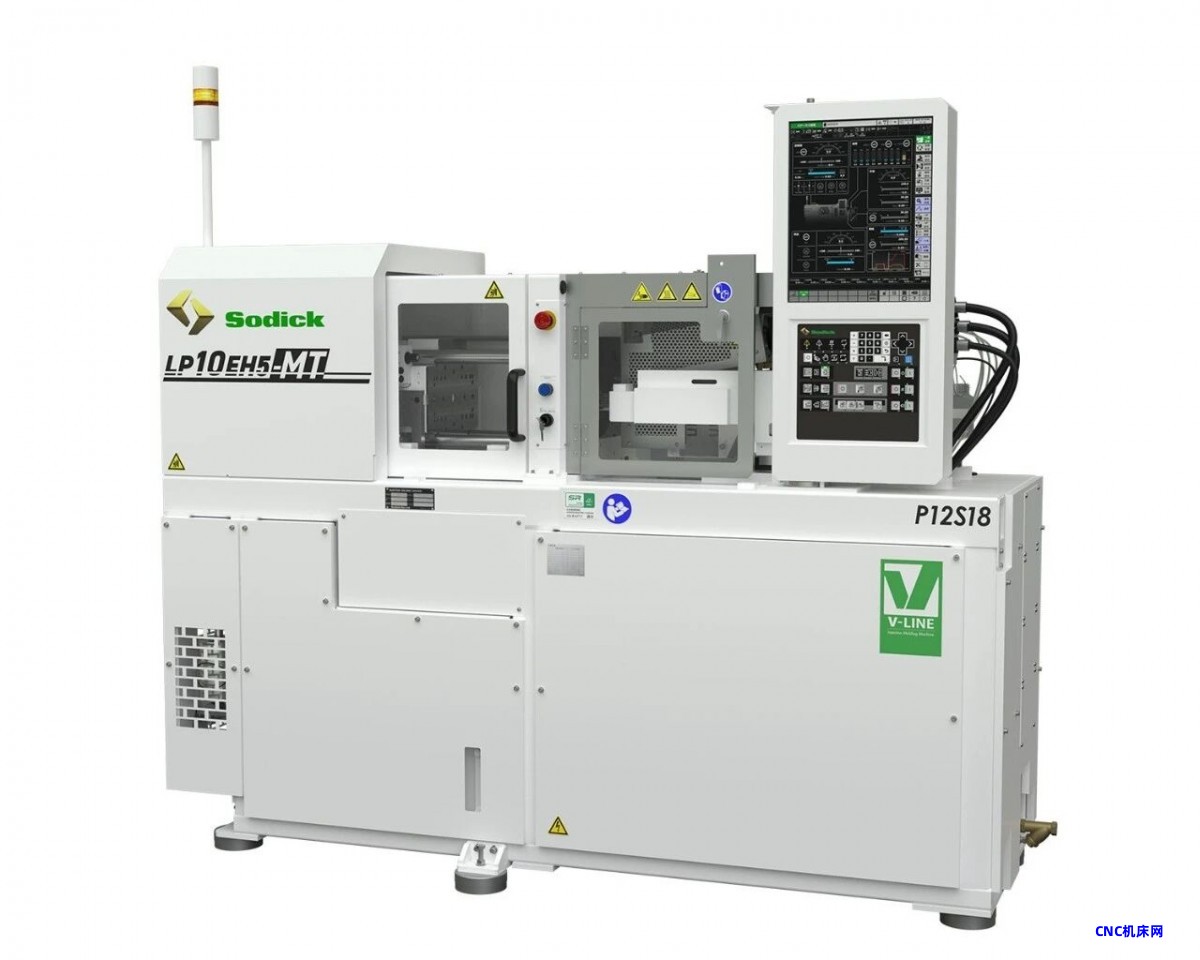
2026年9月28日,该公司发布了面向MT插芯的“LP10EH5-MT”和面向超精密小型部件的“LP10EH5”,并表示从11月开始接受订单。两款机型的最大锁模力为98千牛(约10吨),合计生产目标为每年120台。“LP10EH5-MT”将于2026年12月1日至5日在日本千叶市幕张展览馆举办的国际塑料展上展出实机。
在手订单增至约4倍,产能成为销售上限
增产的直接原因,是生产跟不上订单。据该公司介绍,截至2026年8月,注塑机在手订单约为2025年12月底的4倍。社长圷祐次在8月的记者会上表示,注塑机订单达到了“此前从未经历过”的水平,当前的课题是扩充产能。
产能紧张已波及该公司整体。情况因机型而异,但部分机型的交付周期已达1年以上。该公司还表示,部分机构部件正逐渐成为采购瓶颈。因此,增产能否成功,并不只取决于自家工厂的产能。
需求的起点在数据中心。生成式AI普及使数据通信量增加,单个连接器集束的光纤数量随之增加,这一趋势称为“多芯化”。圷社长在6月表示,多芯化已推进到72芯左右。芯数越多,微细孔的数量也越多,模具和成型两方面都需要很高的精度。
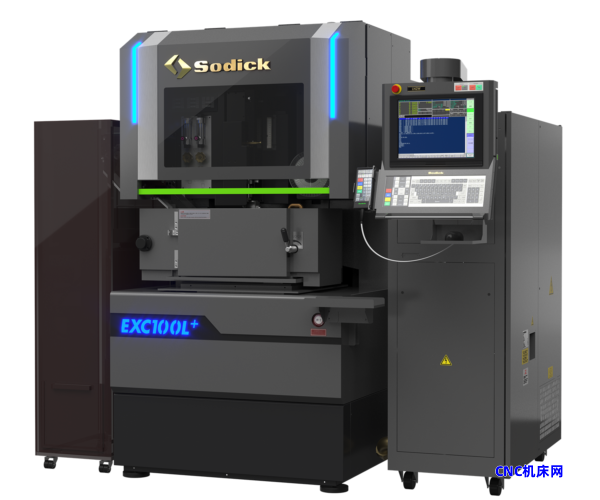
沙迪克成套供应这道工序所需的设备。模具加工使用细孔电火花加工机“K3BL”和超精密电火花线切割机“EXC100L+”,再用加工好的模具在注塑机上成型MT插芯。电火花加工机是利用电火花蚀除金属的机床。“EXC100L+”的产量,将从2025年的每月约2台,提高到2026年下半年的每月约4至5台,2027年以后的目标为每月5至10台。
中国生产或从入门机型扩展到高精度机型
在中国生产之所以值得关注,是因为这可能改变沙迪克中国工厂原有的生产定位。沙迪克在福建省的厦门工厂生产注塑机,2023年1月投产的新工厂产能约为每年1200台。这座新工厂在开工时,设想的是生产入门机型。如果加入超精密机,该公司在中国的生产将从普及机型扩展到高精度机型。该公司有可能利用现有产能,但此次的生产分工尚不明确,也未确认超精密机是否由厦门新工厂生产。
从圷社长关于中国设备投资速度的表述看,贴近客户可能是在中国布局生产的原因之一。圷社长表示:“中国的动作真的很快,正在接连进行设备投资。”该公司还介绍说,大中华区是模具的最大市场,电火花加工机的需求也以大中华区为中心不断升高。
不过,需求并非只在中国。光连接器需求以日本、大中华区和美国为中心保持稳健,面向MT插芯的注塑机在日本国内的需求也在升高,在手订单不断积累。增产部分如何分配到各地区,是今后有待确认的一点。
零部件厂商也在扩产,超小型机订单单月急增
需求的扩散,也体现在零部件厂商的投资和行业统计上。日本古河电气工业集团旗下的白山在6月宣布,将投资约50亿日元(约2.5亿元),在日本石川县河北市建设新工厂。白山计划从2028年4月前后开始量产超小型多芯光连接器用插芯,设备数量将增至现有水平的约1.5倍或更多。
日本行业统计也显示,2026年7月的注塑机订单同比增长92.2%,达到1728台,其中出口占1407台。增幅较大的是锁模力不足20吨的超小型机,达到上年同月的9.9倍。“LP10EH5”系列属于这一区间。有大型厂商认为,AI数据中心连接器的需求正向小型机扩散,其中心在中国。不过,这只是单月数字,能否持续,还需要通过今后的统计确认。
出货量增至3倍,利润未必随之增长
出货量目标与中期经营计划之间,存在明显差距。在该公司6月公布详情的“Grow Forward 2029”中,产业机械业务截至2029年12月的财年目标为销售额130亿日元(约6.5亿元)、分部利润13亿日元(约6500万元)。截至2026年12月的财年,该业务的销售额预期已达115亿日元(约5.8亿元),距离目标的增幅只有约13%。
注塑机出货量3倍与这一目标之间的差距,是来自机型结构的变化,还是因为中期计划的前提已不再符合现状,目前无法判断。由于平均售价和机型结构没有披露,也无法把出货量3倍简单换算成销售额。
该公司在8月的说明会上回答,目前不修订中期计划,将根据本财年的最终业绩再作研究。圷社长在6月把数据中心相关需求形容为“疯狂”,并称中期计划“没有依赖这部分,做了均衡的安排”。这次的增产计划,可以说比这一审慎前提又向前迈了一步。
收益方面的课题,已经体现在数字上。产业机械业务把截至2026年12月的财年销售额预期从105亿日元(约5.3亿元)上调至115亿日元(约5.8亿元),利润预期却维持在8亿日元(约4000万元)。该公司解释说,以通用机型为中心,竞争环境严峻。另一方面,圷社长提出要优化订单结构,并列举了合理调整价格、降低成本、提高生产率,以及通过扩充产能缩短交付周期。
中国生产可能以不同方式作用于这4项。如果能在靠近客户的地方生产,有可能有助于缩短交付周期,当地生产也有降低成本的空间。另一方面,超精密机的投产需要费用。在手订单不断积累的现阶段较容易推动涨价,但随着供给增加、交付周期缩短,供需紧张可能缓解,提价空间也可能收窄。
需求回落时产能能否用起来,11月6日财报是首个检验点
对于需求的持续性,该公司的判断仍有不确定性。圷社长预计需求至少持续到2030年,但在说明会上又表示,很难明确回答投资能否持续。扩充后的产能,在光通信投资告一段落时也必须能够用起来。
首个检验点,是预定于2026年11月6日发布的截至2026年12月财年的第三季度财报。看点在于,该公司是否就在手订单水平、增产的时间和规模,以及中期计划的处理作出说明。
衡量3倍计划成败的指标,是产业机械业务的利润率,而不是出货量。与机床业务约8个百分点的差距也包含业务结构的不同,因此首先要问的,是能否把7%左右的利润率提高到截至2029年12月财年目标的10%。如果增产只是消化了在手订单,即使出货量增加,盈利能力也不会改变。 |