
日本安川电机于2026年10月9日修正了2027财年(2026年3月至2027年2月)的全年业绩预期。营业收入预期从5800亿日元(约290亿元)上调至创纪录的6000亿日元(约300亿元),营业利润预期则从600亿日元(约30亿元)下调至575亿日元(约28.8亿元)。 营收上调主要源于日元贬值;利润下调则计入了2026年日本大型连休期间切换核心业务系统对生产和出货造成的影响。数据中心和半导体相关需求依然强劲,第二季度订单额达到1854亿日元(约92.7亿元),创单季历史新高。接下来的看点在于:这些增长的订单能否在下半年转化为出货和利润。 |
要点
• 2026年3月至8月(2027财年上半年),营业收入同比增长9.8%,达到2856亿日元(约142.8亿元);营业利润同比下降5.5%,为221亿日元(约11亿元)。在254亿日元(约12.7亿元)的增收额中,约8成即206亿日元(约10.3亿元)来自汇率影响。
• 日元贬值和营收增长合计带来82亿日元(约4.1亿元)的增利作用,但间接费用增加、核心系统切换造成的生产利润下降以及欧洲业务重组费用带来的拖累更大。
• 第二季度(6月至8月)订单额按期内平均汇率折算为1854亿日元(约92.7亿元),同比增长38%,环比增长13%,主要受数据中心和半导体相关投资拉动。
• 要实现全年预期,下半年营业利润率需达到11.3%。而即使是已从混乱中恢复的第二季度,利润率也只有约9.3%。
254亿日元增收中,206亿日元来自汇率
剔除汇率影响后,上半年的数据呈现出明显不同的面貌。营业收入比上年同期增加254亿日元(约12.7亿元),但据该公司披露,其中206亿日元(约10.3亿元)是汇率因素。
期内平均汇率为1美元兑159.8日元(上年同期146.2日元)、1元人民币兑23.48日元(上年同期20.26日元),日元大幅贬值。
分业务看,差异十分明显。负责伺服电机和逆变器的运动控制业务,营业收入增长21.7%,达到1373亿日元(约68.7亿元)。即使简单扣除该公司披露的101亿日元(约5亿元)汇率影响,仍增收约143亿日元(约7.2亿元)。
相比之下,机器人业务营业收入下降0.7%,为1184亿日元(约59.2亿元)。简单扣除101亿日元(约5亿元)的汇率影响后,相当于减收约9%。
该公司也把日元持续处于贬值水平列为上调全年营收预期的理由,并将下半年汇率假设从1美元兑145日元调整为155日元,从1元人民币兑20.5日元调整为22.0日元。
压低利润的三个因素
按该公司对营业利润变动因素的分析,汇率和营收增长分别带来46亿日元(约2.3亿元)和36亿日元(约1.8亿元)的增利作用;间接费用总额增加、附加值下降及其他因素则分别拖累利润63亿日元(约3.2亿元)、6亿日元(约0.3亿元)和27亿日元(约1.4亿元),最终使营业利润减少13亿日元(约0.7亿元)。
压低利润的因素之一是核心系统切换。安川电机花了约3年时间准备核心业务系统的更新,在日本黄金周大型连休期间(4月底至5月初),切换到德国SAP的“S/4HANA”。
据该公司在7月业绩说明会上介绍,系统本身基本运行稳定,但在让业务流程适应新系统的过程中出现了意料之外的问题,5月不得不停下部分生产线,重新梳理运营方式。
第一季度全公司工厂开工率不到75%,生产利润因此减少25亿日元(约1.3亿元),其中运动控制业务15亿日元(约0.8亿元)、机器人业务10亿日元(约0.5亿元)。此外,欧洲机器人业务还计入了10亿日元(约0.5亿元)的重组费用。
受冲击最大的是机器人业务。面向美洲汽车行业以及中国市场半导体机器人的海外销售有所增长,但日本国内销售受核心系统切换影响而减少。机器人业务上半年营业利润同比下降43.3%,为60亿日元(约3亿元),利润率从上年同期的8.8%降至5.0%。按地区看,日本国内营业收入下降3.2%,为707亿日元(约35.4亿元),是唯一减收的地区。
第二季度利润率回升至9.3%
利润受到的主要冲击集中在第一季度,第二季度已在恢复。机器人业务第一季度营业利润约9亿日元(约0.5亿元),利润率一度跌至约1.6%。
按上半年数据简单倒推,第二季度机器人业务营业收入约617亿日元(约30.9亿元),营业利润约51亿日元(约2.6亿元),利润率回升至8%区间。全公司第二季度营业收入约1466亿日元(约73.3亿元),营业利润136亿日元(约6.8亿元),利润率约9.3%。
该公司表示核心系统切换已经完成,但仍把新系统在日常业务中的落地运用列为重点课题,并未断言混乱已经完全过去。
需求重心扩展至半导体设备与数据中心设施
第二季度1854亿日元(约92.7亿元)的订单额创单季新高。不过,订单额是按期内平均汇率换算成日元的,包含了日元贬值带来的推升作用。
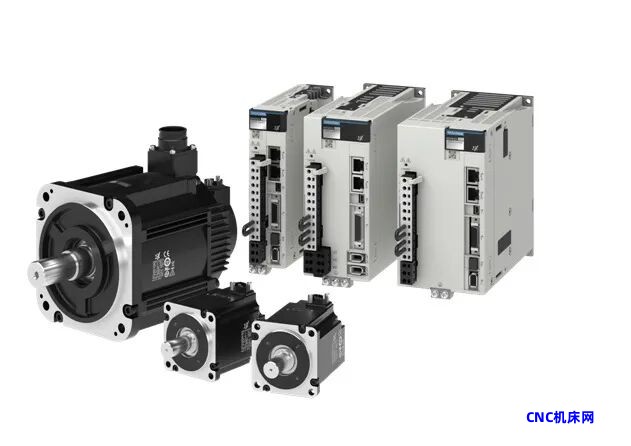
需求较强的领域是半导体制造设备和数据中心相关领域。交流伺服在所有地区均实现增收,主要来自半导体、电子元器件和机床领域。逆变器则在数据中心用途、半导体制造设备以及油气领域扩大了销售。
在美国,可抑制谐波的矩阵变换器“U1000”获得了用于数据中心楼宇空调和服务器冷却的订单。运动控制业务营业利润增长32.8%,达到160亿日元(约8亿元),支撑了全公司利润。
但需求并不均衡。欧洲汽车市场的投资态度依然谨慎;面向中国汽车行业的销售因上年同期有大额订单而下降。在传统的汽车用机器人之外,需求正扩展到半导体设备用伺服和机器人,以及数据中心设施用逆变器。
美洲增26%、中国增15%:汇率背后的真实差异
各地区的营业收入,同样需要剔除汇率影响来看。美洲营业收入增长26.2%,达到781亿日元(约39.1亿元),大幅超过美元对日元约9%的升幅。除数据中心和半导体相关需求外,油气领域的大额订单也有所增加。
中国营业收入增长15.1%,为667亿日元(约33.4亿元),但同期人民币对日元升值约15.9%,两者几乎相同。该公司没有披露销售的币种构成,但如果假设全部以人民币计价做简单换算,剔除汇率后的增长几乎为零。
该公司表示,中国市场需求在半导体相关投资带动下表现良好,一般产业的自动化需求也较为稳健。在7月的说明会上,该公司还表示,中国半导体制造设备的国产化已有相当进展。下半年,安川电机计划凭借面向中国市场的战略产品交流伺服“Σ-Mx”扩大订单。
下半年所需利润率,比恢复后的第二季度高约2个百分点
修正后的全年预期能否实现,取决于下半年的出货。按修正后的全年预期与上半年实绩简单倒推,从575亿日元(约28.8亿元)的全年营业利润预期中扣除上半年的221亿日元(约11亿元),下半年需实现营业利润354亿日元(约17.7亿元)。
以下半年3144亿日元(约157.2亿元)的营业收入计算,营业利润率约为11.3%,比已经恢复的第二季度约9.3%高出约2个百分点。
分业务的预期修正也呈现同样的格局。运动控制业务营收预期较此前上调103亿日元(约5.2亿元),至2903亿日元(约145.2亿元),营业利润预期却下调26亿日元(约1.3亿元),至394亿日元(约19.7亿元)。机器人业务营收预期上调110亿日元(约5.5亿元),至2510亿日元(约125.5亿元),营业利润预期则下调32亿日元(约1.6亿元),至178亿日元(约8.9亿元)。
两大主力业务都是营收上调、利润下调。与订单规模相比,问题更在于增产过程中产生的成本和利润率。
下半年出货增长的前提,是伺服电机和半导体机器人的增产,以及越南基板工厂的零部件供应。在7月的说明会上,安川电机提出目标:生产恢复正常后,下半年运动控制业务产能比上半年提高3至4成,产量跟不上需求的半导体机器人产能也提高3至4成。现阶段,零部件供应和产能比销售扩张更先构成业绩约束。
决定11.3%的最大内部因素:增产速度
汇率仍会继续影响业绩。按该公司公布的敏感度,全年美元每变动1%,营业收入变动约16亿日元(约0.8亿元),营业利润变动约4亿日元(约0.2亿元);人民币每变动1%,营业收入变动约13.5亿日元(约0.7亿元),营业利润变动约3.7亿日元(约0.2亿元)。下半年1美元兑155日元的假设,比上半年实际的159.8日元更偏向日元升值一侧。
汇率等外部因素依然存在。但决定安川电机能否把下半年营业利润率提高到11.3%的最大内部因素,是增产和出货恢复正常的速度。
第三季度(9月至11月)的出货能否追上订单增长,全公司利润率能否突破第二季度的9.3%,将成为判断安川电机是否已弥补核心系统切换影响的首个观察指标。 |