
日本三菱重工业的二氧化碳(CO2)捕集业务正迎来转折点。随着脱碳走向深入,将捕集到的CO2注入地下封存的“CCS”制度框架在日本逐步就位,面向AI(人工智能)数据中心的电力需求也带来新的项目需求。但截至目前,该公司真正投产的CCS项目仅有一个,多数还停留在接单、基本设计或谅解备忘录(MOU)阶段。三菱重工凭CO2“利用”(CCU)积累的约七成全球份额,能否延续到商业模式与风险都截然不同的“封存”(CCS)市场,关键在成本。 |
要点
• 三菱重工的CO2捕集业务正“从示范走向落地”。2024年通过的CCS事业法已于2026年5月全面施行,地下封存的制度框架逐步到位。
• 但该公司的18个捕集项目中有17个是“利用”(CCU),真正投产的CCS仅为2024年投运的意大利项目一例。按捕集量计的约七成全球份额,主要建立在CCU之上。
• 为AI数据中心供电的燃气轮机联合循环(GTCC)发电配套CCS的需求开始浮现。与美国电力巨头Entergy,三菱重工于2026年7月签署谅解备忘录,提出把总成本削减50%的“目标”(而非已实现的优势)。
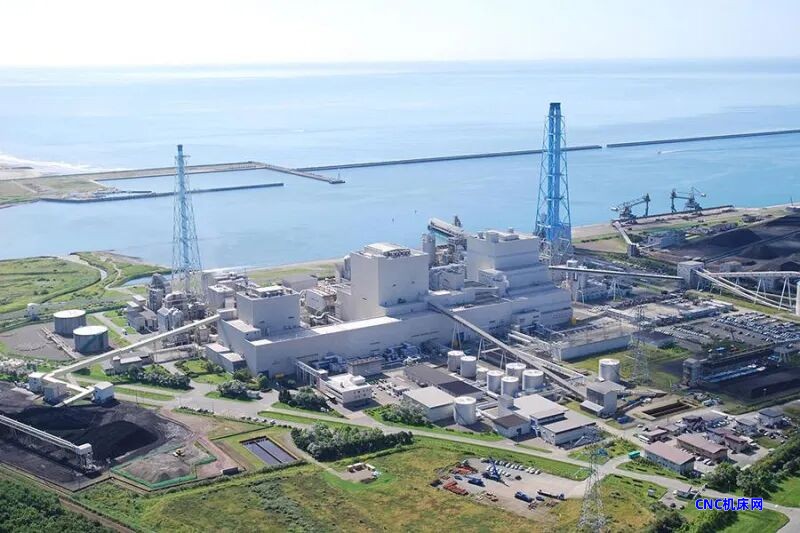
• 在日本,三菱重工承接了北海道电力某发电厂CO2捕集设备的基本设计。日捕集量5200吨,建成后有望跻身日本国内规模最大的项目之列。
• 竞争的主轴是成本。标准型号化与模块化把交期缩短6至12个月,燃气轮机、压缩机等集团积累则提升运行效率。英国壳牌与美国SLB正加速切入。
“从示范走向落地”:地下封存制度开始转动
“在CCS业务上,已从示范转向实际应用。”日本资源能源厅燃料环境适配利用推进课课长庆野吉则,这样回顾近年来从工厂和发电厂废气中捕集CO2并注入地下封存的工作。
政府在新潟县长冈市、北海道苫小牧市等地开展示范的基础上,于2023年编制“CCS长期路线图”,2024年出台纳入封存许可制度的CCS事业法,并在2026年5月全面施行。路线图将CCS定位为材料产业、火力发电等难以脱碳领域不可或缺的技术,目标是2030年以后全面展开。
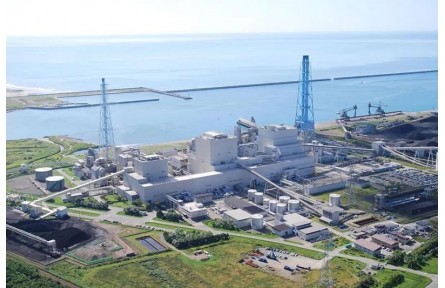
支撑制度的项目也在推进。日本能源·金属矿物资源机构(JOGMEC)2024年遴选出9个先进项目,力争到2030年实现每年600万至1200万吨的CO2封存。其中在苫小牧地区,从出光兴产北海道炼油厂和北海道电力苫东厚真发电厂的废气中捕集CO2、由日本石油资源开发(JAPEX)注入地下封存的计划先行一步,2026年8月已开始第二口井的试掘。捕集之后长期缺位的封存“出口”开始成形,意义重大。不过,真正的投资仍取决于补贴制度、碳价、输送与封存基础设施以及最终投资决定等因素。即便如此,这对手握CO2捕集设备的三菱重工而言是一股顺风。
AI与数据中心拉动“发电+捕集”需求
另一项需求来自随AI普及而急速膨胀的数据中心电力需求。在美国,出现了把天然气发电与CCS结合、向数据中心供应“低排放电力”的构想。发电采用以燃气轮机废热驱动蒸汽轮机的燃气轮机联合循环(GTCC),提高发电效率,降低每单位发电的CO2排放。
美国谷歌2025年同意从伊利诺伊州一座配备CCS的天然气电厂购电,计划在2030年代初投入商业运行,在向数据中心供电的同时,捕集并封存其约90%的CO2排放。该项目并非三菱重工的项目,但显示出把发电与捕集作为一个整体打包的需求已经出现。
三菱重工也在推动这样的“打包”方案。与美国电力巨头Entergy(路易斯安那州),三菱重工于2026年7月签署谅解备忘录,推进将GTCC与CCS结合的技术。双方接下来将着手制定把CCS落地总成本削减五成的路线图。Entergy的业务区域是AI数据中心的有力候选地,紧邻美国最大规模的CO2输送管网,且具备适宜封存的地质条件。“把CCS加装到GTCC上的询单,两年前还只有一两件,”三菱重工的长安立人理事说。如今,随着部分客户开始考虑在其全部火电厂加装CCS,咨询“明显增多”。
以型号化与集团实力挑战“成本之墙”
即便需求可见,决定普及的仍是成本。“CO2捕集设备要落地,大幅降本不可或缺,”长安理事反复强调。
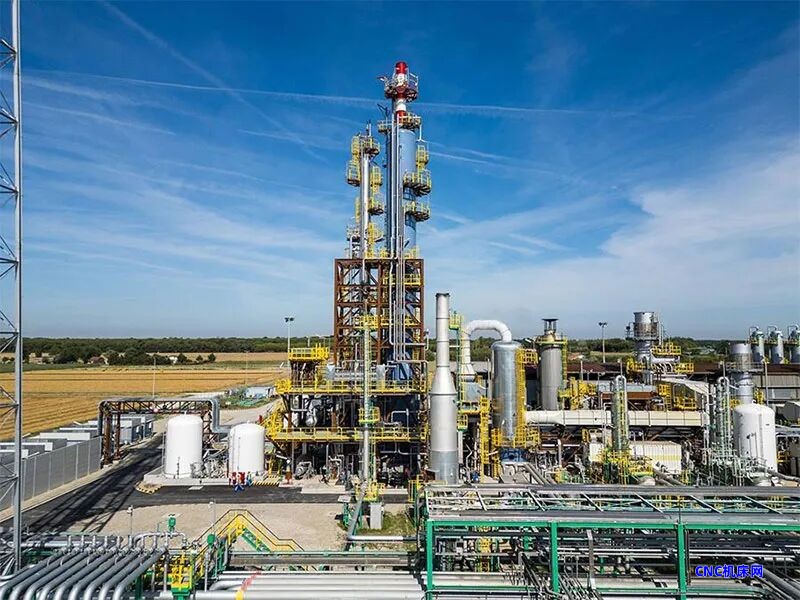
三菱重工的捕集设备采用自有胺吸收液的化学吸收法。核心是自1990年起与关西电力共同研究的“KM CDR工艺”,以及改良吸收液的“Advanced KM CDR工艺”。系统由三座塔构成——把废气降温的“冷却塔”、喷洒胺以捕集CO2的“吸收塔”、用蒸汽分离CO2的“再生塔”——可从废气中捕集95%以上的CO2。
降本的支柱,是把设计标准化的“型号化机型”。三菱重工为其新增年捕集能力45万吨的机型,并将构成装置的90%以上设备实现模块化。通过把现场安装工程压缩到以管道焊接等为主,较逐台定制的传统工法有望把交期缩短6至12个月。现场用工和工期减少,安装成本随之下降。“在物价和人工成本高涨的北美,压低现场施工费已成为必需,”长安理事说。
运行成本也在压缩。捕集设备中,把CO2从吸收液中分离所需的蒸汽占运行费用的大半。为此,三菱重工借助意大利集团公司的有机朗肯循环设备——可用中低温热源高效发电——在地热、工厂废热等未利用能源就近可得的场址,用其产生所需蒸汽。
集团经营发电设备的经验也在发挥作用。在GTCC上,通过运行控制降低会损害捕集装置的氮氧化物(NOx);在垃圾焚烧发电中,先行去除废气中的氯,减轻对装置的影响。输送捕集CO2的大型压缩机,则由三菱重工压缩机公司(广岛市西区)开发出多轴多级机型并模块化,减少安装工作量。社长真崎守彦表示:“希望也能满足CO2压缩机的短交期要求。”把从捕集到压缩的集团设备整体打包呈现,正是差异化的主轴。
“CCU”撑起世界七成,封存市场见真章
三菱重工1999年首次向马来西亚一家化工厂交付CO2捕集设备,此后共承接18个项目。其中17个是把捕集到的CO2用于生产尿素化肥等的“CCU(捕集·利用)”。伴随地下封存的“CCS”,直到2024年投运的意大利项目才首次出现。CCU对捕集到的CO2有用途、有买家;而CCS还额外需要输送管网、封存权益、封存后的长期责任以及政策支持,业务链条更长,资本投入与长期责任也更重。
“CO2捕集此前一直是CCU的世界,但随着应对气候变化,情况正在改变,”长安理事如是看。第19个项目——面向英国一家水泥厂——同样是CCS。三菱重工与澳大利亚Worley、德国海德堡材料共同承接了英国首个水泥厂捕集装置,计划2029年投运,每年捕集约80万吨,经管道输往利物浦近海的枯竭气田封存。
据称,三菱重工按捕集量计占约七成全球份额。但其中多数由CCU积累而来,未必等同于在大规模、长周期CCS中的竞争力。在日本,三菱重工在苫小牧近海的先进项目中,承接了北海道电力发电厂日捕集量5200吨的捕集设备基本设计,建成后有望跻身日本国内规模最大的项目之列。
胜负远未定。英国壳牌、美国油田服务巨头SLB正通过并购等强化捕集技术,业内也出现了“有接单业绩的壳牌将与三菱重工竞争”的看法。两家的强项在于从油田开发中磨练出的封存与输送经验,与以设备见长的三菱重工出发点不同。三菱重工能否把在CCU中建立的优势,延续到包含封存在内的大型项目,正受考验。
2030年前后的启动,将成为此后的试金石
CO2捕集越是从“利用”转向“封存”,项目就越趋大型化、长周期化,比拼的也越是包括封存场址与管道确保、封存后管理在内的综合实力。除设备本身性能外,竞争主轴变为能否把发电、捕集、压缩一体打包并压低成本。封存本身由石油开发公司等合作伙伴承担,因此对三菱重工而言,与谁携手、能把多大范围整体呈现,同样是胜负所在。
面向2050年碳中和,碳税与碳排放交易的全面引入将加重CO2排放的成本负担,从而助推CCS的经济性。焦点在于各国2030年前后启动的项目,能否按预期的成本与捕集率运行。三菱重工能否把在CCU中建立的世界七成延续到封存市场,取决于这第一批落地项目能否越过成本之墙。越过,脱碳便成为该公司为数不多的增长领域之一;越不过,七成份额就只是过去的业绩。 |