
日本模具企业的设备投资重心,正从“切削成形”的机床转向“测量”的检测设备。 在日本日刊工业新闻社2026年4至6月实施、173家企业参与的“模具行业调查2026”中,三坐标测量机等测量设备在“计划引进”和“已引进”两项上均升至首位,超过了机床。在难以同中国、韩国厂商拼价格的背景下,这一变化可能反映出日本模具业正试图用数据来证明质量。但以压价和多家询价为核心的旧交易惯例,正在削弱这类投资的资金来源。 |
要点
• 测量设备在2026年度“计划引进设备”中占17.9%,在“近三年已引进设备”中占39.3%,在多选项下均居首位。2018年调查时分别排第3和第4。
• 客户“在一定程度上”认可价格转嫁的回答为47.4%,“很大程度上”认可为5.8%,合计过半;感到交易环境有所改善的也接近六成。
• 但被视为负担的,仍是“压价、降价要求”(64.7%)与“短交期要求”(38.2%);客户向多家供应商询价比价,成为价格转嫁的障碍。
• “要求提供模具图纸数据”(23.7%)、“合同内容不明确、口头约定多”(21.4%)同样突出,说明摆脱旧商业惯例仍在半途。
测量设备超过机床,登上投资榜首
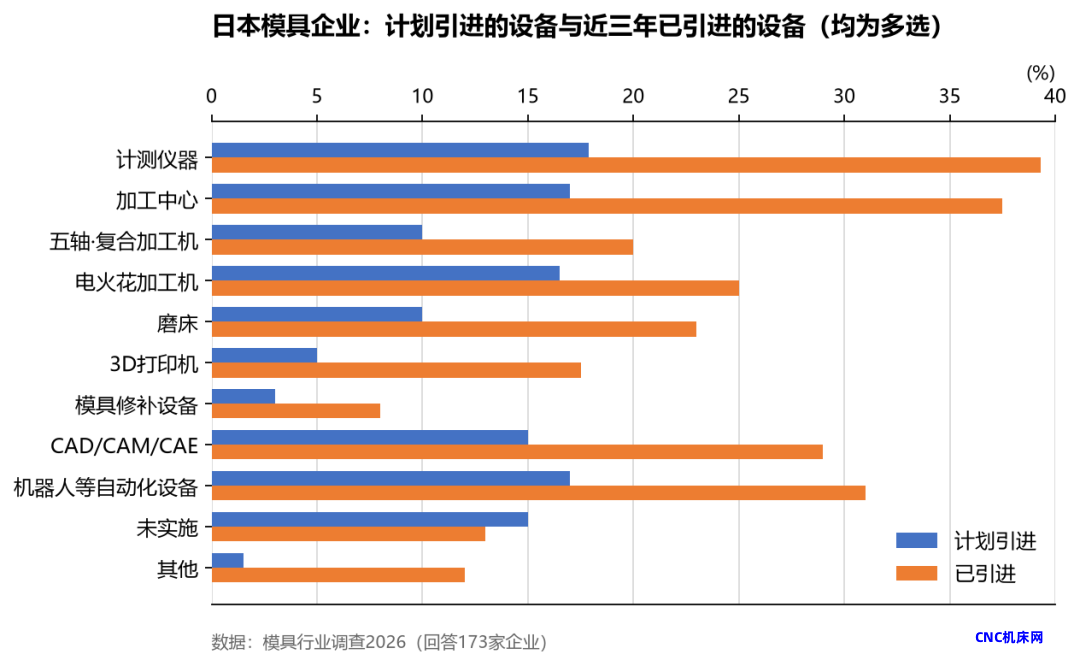
据这项调查,三坐标测量机、3D扫描仪、轮廓测量仪等测量设备,在2026年度“计划引进设备”(多选)中占17.9%,居第一;在“近三年已引进设备”(多选)中占39.3%,同样居首。
变化体现在排位上。2018年的同类调查中,测量设备在“计划引进”排第3、“已引进”排第4,均落在机床之后。这次它超过了机床。也就是说,比起模具制造核心的“切削、成形”设备,更多企业把“测量”设备排在了前面。
模具是把树脂或金属成形为目标形状的“母型”,其尺寸精度直接决定产品质量。刀具刃口的磨损、室温变化带来的微小尺寸偏差,都需要严格测量。多数受访企业把测量设备视为质量管理不可或缺的设备,也认为它有助于减少检测用工。
拼价格拼不过,就用数据证明质量
这次投资排位为何生变,调查并未直接发问。但其背后,是模具市场的竞争格局。
模具是覆盖汽车、电气电子、日用品等量产产品的“母型”,是产业的基础。在日本国内,汽车相关约占模具产值的七成;按种类看,塑料模与冲压模各占近四成,旗鼓相当。但日本模具产值已从1991年约1.96万亿日元(约980亿元)的峰值,回落到近年约1.4万亿日元(约700亿元),萎缩近三成。产量在减少,单价却持平,整体市场难有增长。
与之相对,中国模具的生产规模已居世界首位,2019至2024年间激增约九成,达到日本的数倍。中国依托“中国制造2025”方针,把模具产业放在“做强”而非“做大”上,并借助数据应用推进升级。价格差距也明显:一般认为中国产模具比日本产便宜15%至20%,韩国产便宜10%至15%。
若难以正面拼价格,日本厂商能拿出的就是高精度与表面质量。问题在于,要用客观方式、而非主观来证明这种质量。三坐标测量机在统一测量条件后,可输出可重复性高的数字数据,用于统一检验基准、规范检测记录。与其说“质量很高”,不如用数据说明“落在这一公差之内”。对测量设备的投资,带有对“可被证明的质量”的投资属性。
“测得出质量”与“客户愿意付钱”是两回事
不过,并不能简单地说,引进测量设备就能提升竞争力。
其一,测量替代不了熟练技艺。高精度模具除了依靠CAD/CAM设计与加工,还要靠老师傅手工修配、把微小偏差一点点收拢,这道工序至今左右质量。这种长期积累的技能优势,一直被视为日本相对中韩厂商的强项来源。测量的作用,是把这种偏重经验的收尾用数据加以佐证并留痕。只有设备还不够,要统一测量条件、让操作者熟练,并与客户就数据基准达成一致,才能真正见效。
更关键的是,“能测出质量”与“客户愿为这份质量付钱”,是两回事。测量设备究竟是成为接单的资格门槛,还是能守住价格,抑或以检测工序省人来降低成本,取决于目的,投资的意义也随之不同。如果测量数据只是满足了接单条件,就可能只是增加了成本。日本模具行业的经营场所数量,在1986年以来约40年间减少逾六成,从业人数也下降约三成。在小微企业不断歇业的当下,能否把这笔投资转化为稳住价格或降低成本的成效,还会因企业规模而异。
压价、短交期、图纸数据要求侵蚀投资余力
对测量的投资需要资金,而调查也照出交易环境难以支撑的现实。
关于价格转嫁,客户“在一定程度上”认可的回答为47.4%,“很大程度上”认可为5.8%,合计过半。感到交易环境“在一定程度上改善”的为50.9%,“强烈感受到改善”的为8.1%。但在与客户交易中被视为负担或难题的(多选),“压价、降价要求”以64.7%居首,“短交期要求”以38.2%紧随其后。客户向多家供应商询价比价,正成为价格转嫁的障碍。
成本一端的压力也大。除了水电费与材料费,现有设备的维护费用也在上涨。有受访企业反映:“停电导致数控(NC)机床停机后,容易出现再启动故障,维修费也高”(福冈县);“和新机价格一样,维修与服务费都涨了”(广岛县)。固定性维护开支的增加,正挤压投资余力。
不可忽视的是,“要求提供模具图纸数据”占23.7%,“合同内容不明确、口头约定多”占21.4%。图纸数据本身就是模具企业的设计诀窍,若被要求无偿交出,等于拱手让出竞争优势的源泉。基于口头约定的交易,会让价格与规格变更的谈判处于不利。用数据把质量客观化的动作,与不透明的旧交易惯例,正并存于同一个行业。
下一个看点:测量数据能否变成议价筹码
测量设备登上设备投资榜首,可以视为日本模具业的一部分开始避开价格战、转向质量数据化的迹象。
但引进测量设备即便强化了质量保证,是否真正帮助企业稳住了价格,从这次调查还看不出来。测量数据是止步于满足接单条件,还是被用作抵制压价的依据、反映到价格里,这里就是分水岭。摆在日本各家模具企业面前的,与其说是测量技术本身,不如说是能否把“测得出、拿得出的质量”,转化为议价的筹码。 |