
日本机床厂商津上(Tsugami)旗下、在香港上市的津上精密机床(中国)于2026年11月12日公布,截至2026年9月30日止六个月,净利润同比增长32.2%,达到6.6374亿元。 以汽车行业为主要客户的精密磨床收入下滑,而抓住3C和AI液冷需求的精密车床,贡献了增收额的96%。在价格竞争持续的中国市场,综合毛利率仍提升了1.6个百分点。 与其说是整体行情回暖,不如说是所加工零部件的类别发生了变化,拉开了不同机型之间的差距。 |
要点
• 4月至9月(未经审计):收入30.1897亿元,同比增长20.9%;净利润6.6374亿元,同比增长32.2%;综合毛利率36.2%,较上年同期提高1.6个百分点
• 精密车床收入增长24.5%至25.5286亿元,占增收额5.2208亿元的96%。订单过半来自汽车行业的精密磨床,收入下降7.1%
• 母公司日本津上将截至2027年3月的财年营业利润预期,从365亿日元(约16亿元)上调至480亿日元(约21亿元)。按记者测算,扣除上半年实绩后,下半年营业利润率的假设由17.7%升至28.9%
• 浙江省平湖市工厂相邻地块的新厂房计划2028年1月投产,与公司预计AI液冷需求持续贡献的期限(截至2028年3月的财年)大致重合
增收的96%来自精密车床
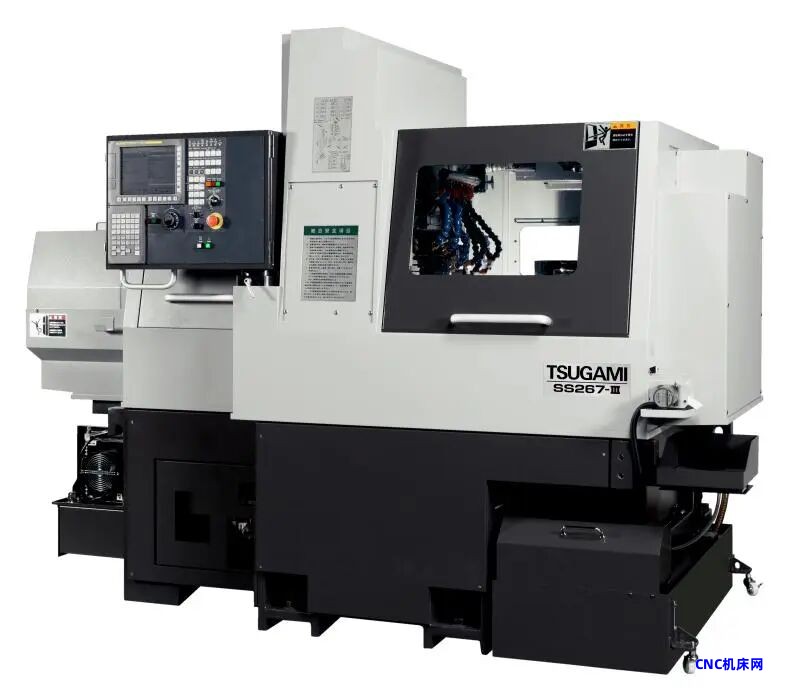
津上精密机床(中国)是日本津上在中国的机床生产和销售基地,工厂位于浙江省平湖市,是日本津上的合并子公司。
4月至9月收入为30.1897亿元,比上年同期增加5.2208亿元。其中5.0234亿元,即96%,来自精密车床(主要是自动车床)的增收。
精密车床收入同比增长24.5%,达到25.5286亿元,占总收入的84.5%。
其他机型增幅有限。精密加工中心增长9.3%,为2.2594亿元;精密磨床则下降7.1%,为1.1729亿元。
按客户所在地划分,中国大陆客户收入增长18.2%,为27.7167亿元,约占总收入的92%。海外收入为2.4730亿元,规模不大,但增长了62.3%。
汽车用磨床进入下行阶段,3C与AI液冷拉动车床需求
磨床收入下滑,原因很明确。据该公司介绍,在精密磨床订单中占比过半的汽车行业,从截至2026年3月的财年下半年(2025年10月至2026年3月)开始进入下行周期,订单量和出货量较上年同期略有减少。
公司认为,中国汽车行业在经历此前三年的上行周期后,已逐步进入阶段性调整。
推动精密车床增长的,是汽车以外的领域。公司表示,报告期内来自3C及AI液冷等新兴领域的增量订单占比显著提升,对冲了汽车行业周期波动的影响。人形机器人也被列为表现良好的领域。
AI服务器液冷方面,公司称已由前期验证阶段切换至批量采购阶段。
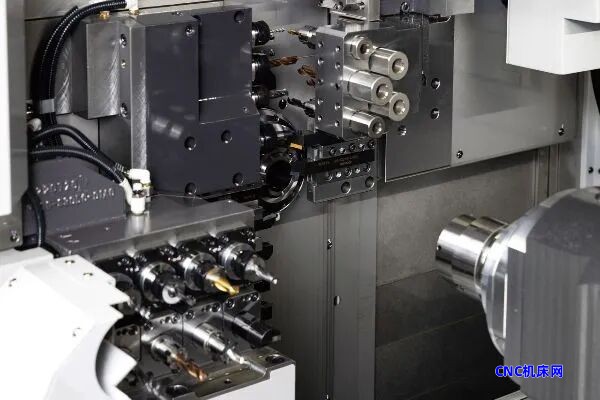
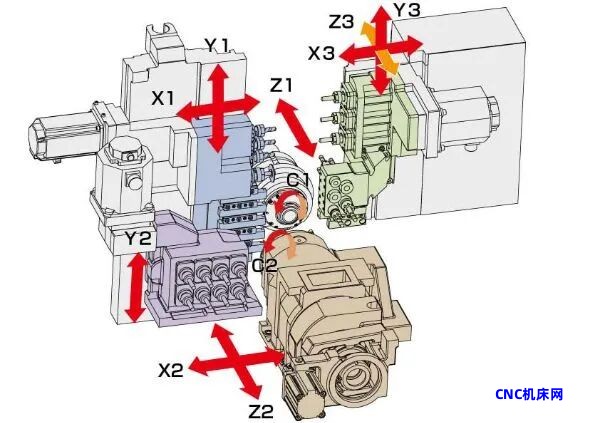
公司明确提到的是“快速液冷接头”等精密构件,即液冷管路中可以快速插拔的连接件。这类零件尺寸小、批量大,而且要求加工的一致性,与自动车床的加工特点高度契合。公司表示,凭借在该场景的工艺积累和交付经验,其自动车床已形成“先发优势”。
在3C领域,公司称折叠屏手机的普及带来铰链等复杂结构件数量的增加,拉动了对高端数控机床的需求。
同样是中国市场,加工汽车零部件的机型下滑,加工电子产品和AI服务器零部件的机型增长。仅凭汽车行业的设备需求,已经很难衡量中国机床市场的走势。
价格竞争中,毛利率为何仍能上升
中国数控机床行业的价格竞争依旧。该公司自身也表示,对部分战略机型实施“精准定价”,以留住客户。
即便如此,综合毛利率仍由34.6%升至36.2%。公司给出的原因,是高毛利精密机型出货占比提升,以及产量增加带来的制造成本摊薄。研发、采购、制造和交付各环节的成本削减也发挥了作用。
也就是说,公司一边用战略机型的价格守住客户,一边把出货机型的结构向高毛利一侧倾斜。
净利润增幅(32.2%)高于毛利增幅(26.6%),还有主营业务以外的因素。
受软件增值税退税等政府补助增加的影响,其他收入及收益由上年同期的2609万元增至6791万元。行政开支也减少了925万元。在除税前利润增加的2.7866亿元中,其他收入及收益的增量(4183万元)约占15%。
母公司上调全年预期,记者测算下半年营业利润率为28.9%
母公司日本津上2026年4月至9月的合并销售收入为812亿日元(约35亿元),同比增长35.2%;营业利润为252亿日元(约11亿元),同比增长65.8%,均创历史新高。
其中,中国分部销售收入为715.72亿日元(约31亿元,含分部间交易),分部利润为214.77亿日元(约9.3亿元),占调整前各分部利润合计240.31亿日元(约10亿元)的89%。
需要注意的是,母公司中国分部的销售收入增长40.2%,远高于子公司按人民币计算的增幅(20.9%)。
两者统计口径不同,而且估计包含日元贬值、人民币升值带来的换算抬升,因此不能把差距全部归因于汇率。若要看子公司业务本身的增长,不受汇率换算影响的人民币数字更便于比较。
日本津上同日上调了截至2027年3月的财年全年预期:销售收入由1450亿日元(约63亿元)上调至1600亿日元(约70亿元),营业利润由365亿日元(约16亿元)上调至480亿日元(约21亿元),母公司所有者应占利润由170亿日元(约7.4亿元)上调至225亿日元(约9.8亿元)。
上调理由是上半年实绩以及“当前的订单动向”。每股全年股息预期由10月时的110日元(约4.8元)再次上调至122日元(约5.3元),比期初预期的98日元(约4.3元)增加24日元(约1.0元)。
用全年预期减去上半年实绩,可以看出下半年的假设。若维持5月公布的预期,下半年营业利润率将降至17.7%。
按此次预期,下半年销售收入为788亿日元(约34亿元),营业利润为228亿日元(约9.9亿元),营业利润率为28.9%(均为记者测算)。这低于上半年的31.1%,但接近上一财年(截至2026年3月)下半年约30.2%的水平。
公司没有公布分地区的下半年假设。不过,考虑到利润的大部分来自中国,由此可以推测,公司并未假设上半年过后会出现急剧下滑。
新厂房2028年1月投产,与液冷需求的预期期限大致重合
产能扩张尚在进行之中。平湖工厂相邻地块(约2.2万平方米)的新厂房于2025年5月动工,投资总额约38亿日元(约1.6亿元),计划2028年1月投产。
加上约39亿日元(约1.7亿元)的老旧生产设备更新,母公司预计产能将提升两成左右。津上精密机床(中国)表示,新厂房建成后,组装产能将每年增加约3000台。
在此之前,只能依靠现有工厂消化订单。母公司合并报表中,相当于预收款的合同负债较3月末增加了24亿日元(约1亿元)。
时间轴值得留意。公司认为AI液冷是“确定性最强的新兴增量”,预计将贯穿截至2027年3月的财年,并持续贡献至截至2028年3月的财年。而新厂房投产的2028年1月,正处于这一最终财年的尾声。
液冷需求在2028年4月以后能否延续,新增产能能被充分利用的时间有多长,从披露内容中无从判断。
公司把下一波需求寄望于人形机器人,认为人形机器人从研发走向量产,将催生大量小型、形状复杂且一致性要求高的精密零部件加工需求。在汽车零部件领域,公司认为需求将由总量扩张转向结构性升级,转向电驱动系统、底盘一体化压铸件后加工等场景。
新增产能能否发挥作用,取决于液冷之后的下一波需求能否在2028年接上。
如果新厂房投产时,没有足够的订单能在保持盈利的前提下填满每年3000台的产能,这部分产能就会流向战略机型的价格竞争。此次财报所显示的,是由高毛利机型结构和政府补助支撑的利润增长;能否在新增产能上继续保持高毛利的机型结构,将决定这笔投资的成败。 |