
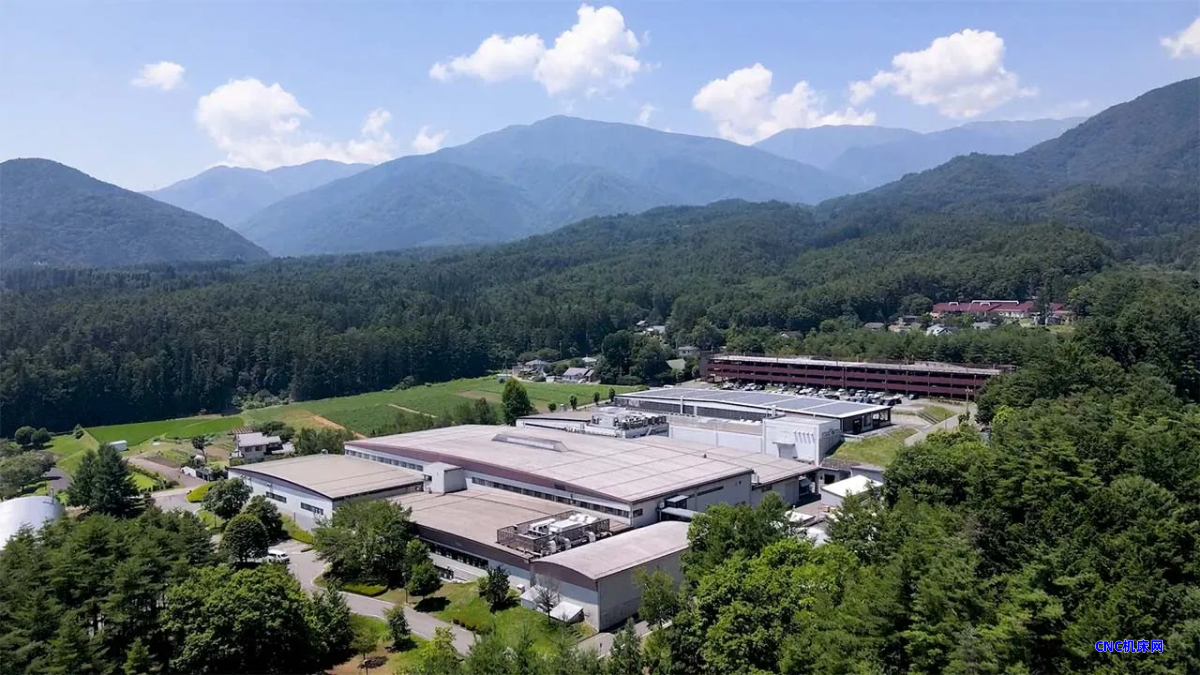
生产用于机器人关节等领域的精密减速器大厂日本哈默纳科(Harmonic Drive Systems)于2026年11月11日公布,2026年4月至9月的订单额同比增长70.7%,达到503.86亿日元(约22亿元)。在订单强劲的支撑下,公司本财年第二次上调全年业绩预期。 订单增长来自AI相关投资带动的半导体制造设备需求,按地区看,日本、北美、欧洲均有增长。 但中国的订单按全部产品合计基本持平,其中工业机器人相关订单下降。本轮回升尚未得到中国机器人需求的支撑。 |
要点
• 4月至9月合并订单额为503.86亿日元(约22亿元),同比增长70.7%;9月末在手订单为364.68亿日元(约16亿元),同比增长77.6%。销售额为361.24亿日元(约15.7亿元),同比增长29.8%;营业利润为42.05亿日元(约1.8亿元),约为上年同期的9倍
• 全年业绩预期上调至销售额780亿日元(约34亿元)、营业利润102亿日元(约4.4亿元)。5月的期初预期为销售额680亿日元(约29.6亿元)、营业利润62亿日元(约2.7亿元),8月的修正预期为销售额745亿日元(约32.4亿元)、营业利润85亿日元(约3.7亿元),此次为第二次上调
• 中国分部订单中,减速器增长1.6%,机电一体化产品下降6.2%,合计仅增长约0.5%(记者测算)。公司表示,面向中国的工业机器人订单有所减少
半年订单503亿日元,在手订单为上年的1.8倍
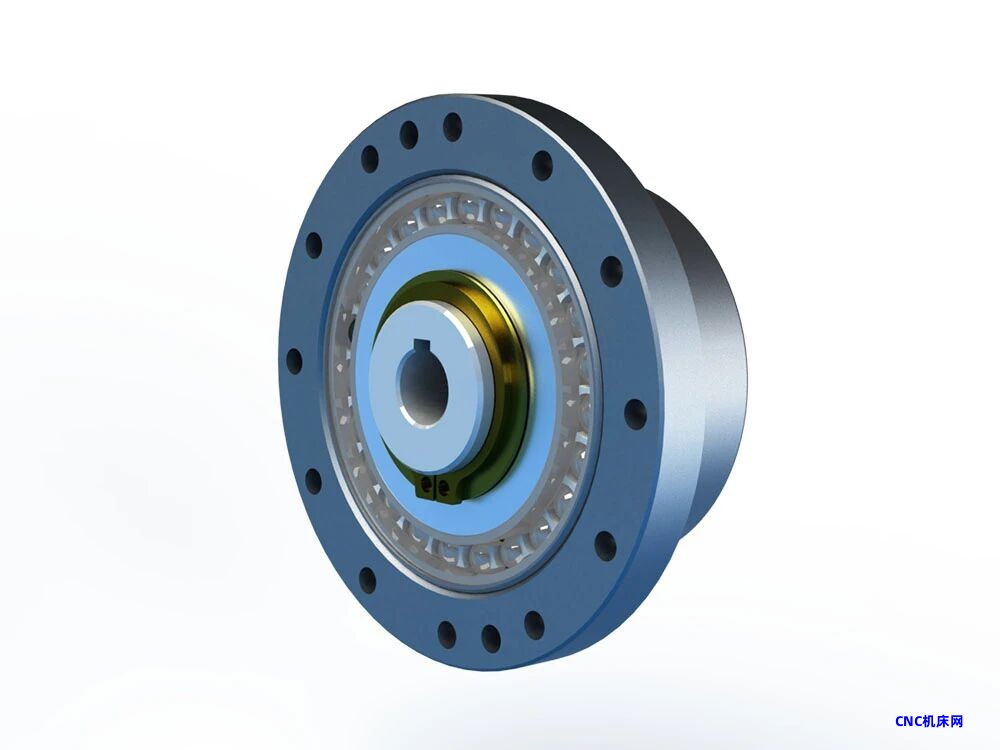
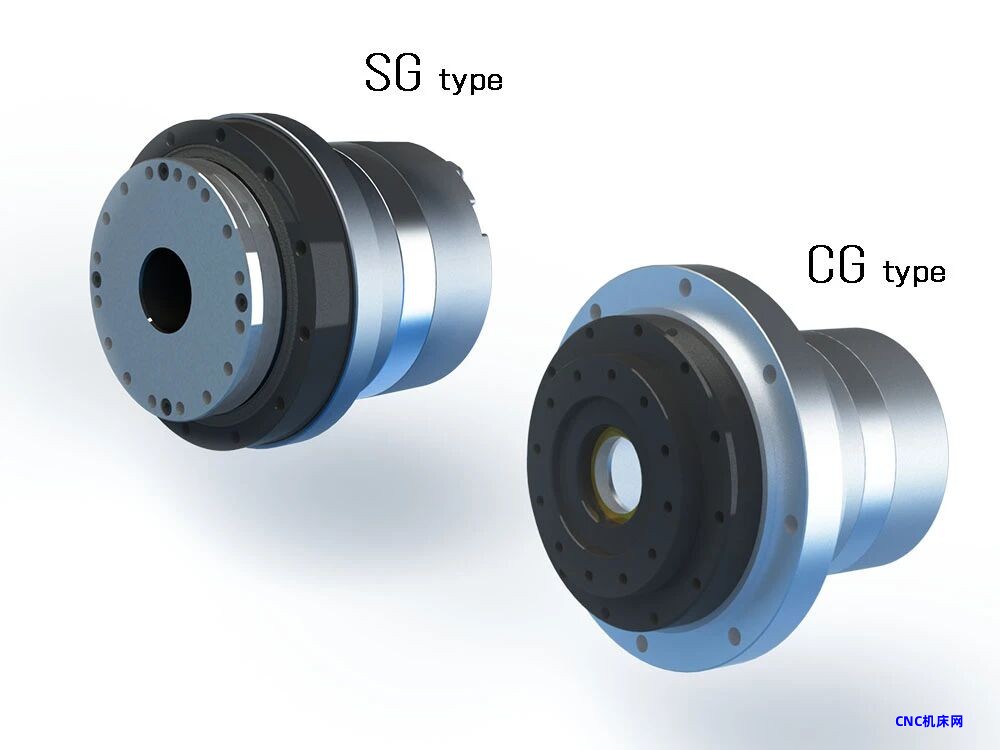
日本哈默纳科以利用金属弹性变形来减速的“谐波减速器”为主力产品。上半年销售额中,减速器占76.5%,其余为把减速器与电机等组合在一起的机电一体化产品。主要需求领域包括工业机器人、半导体制造设备和手术机器人等。
4月至9月合并订单额为503.86亿日元(约22亿元),约为上年同期的1.7倍。
单看7月至9月,订单额为262.58亿日元(约11.4亿元),比4月至6月的241.28亿日元(约10.5亿元)高出8.8%(记者测算)。
订单额高于销售额,在手订单也随之增加。9月末在手订单为364.68亿日元(约16亿元),同比增长77.6%。上半年订单额与销售额之比(B/B比)为1.39(记者测算)。
利润大幅回升。销售额增长29.8%,达到361.24亿日元(约15.7亿元);营业利润由上年同期的4.65亿日元(约2000万元)增至42.05亿日元(约1.8亿元)。
日本分部销售额增长39.1%。公司表示,工厂产能利用率提高,带动制造成本率改善。该分部利润增至上年同期的3.3倍,为47.21亿日元(约2.1亿元)。
增长来自半导体设备及日美欧订单
公司表示,订单增长主要是因为以AI相关领域为主的先进半导体设备投资增加,带动半导体制造设备订单上升。数据中心和先进半导体的设备投资保持稳健,该领域的销售额也有所增长。
不过,此次中期财报没有披露按用途划分的订单额,半导体制造设备在订单增长中占多大比重,目前无从得知。
按地区看,日本、北美、欧洲同步增长。
日本分部减速器订单额增长63.6%,为189.74亿日元(约8.2亿元)。
北美分部机电一体化产品订单额为79.43亿日元(约3.5亿元),为上年同期的3.6倍。公司表示,北美整体在手术机器人和半导体制造设备方面的订单有所增加。
欧洲分部工业机器人以及航空航天与防务相关订单增加,减速器订单额增长58.7%,为94.03亿日元(约4.1亿元)。
在工业机器人领域,面向中国的销售额虽然减少,但日本国内和欧洲的增长超过了这部分降幅,整体仍实现增长。
中国订单持平,机器人相关下降
在四个地区分部中,只有中国基本没有增长。
中国分部订单额中,减速器增长1.6%,为20.72亿日元(约9000万元);机电一体化产品下降6.2%,为2.98亿日元(约1300万元)。两者合计23.70亿日元(约1亿元),同比仅增长约0.5%(记者测算)。
公司表示,面向半导体制造设备的订单虽有增加,但工业机器人相关订单减少。
销售情况因产品而异。减速器销售额下降14.9%,为17.96亿日元(约7800万元);机电一体化产品则增长170.2%,为4.48亿日元(约1900万元)。
面向中国的对外销售额合计下降1.4%,为22.45亿日元(约9800万元);分部利润下降25.0%,为2.20亿日元(约960万元)。
中国是全球最大的工业机器人市场,但中国在该公司合并销售额中的占比仅为6.2%,远低于北美(19.8%)和欧洲(26.4%)。在这个市场,该公司的机器人相关订单有所减少。
公司没有披露面向中国的机器人订单减少的原因。这可能源于中国机器人需求的周期波动,也可能与客户调整供应商有关,但两者目前都只是假设,无法根据本次财报作出判断。
再次上调更可能由需求增量推动
全年业绩预期中,销售额上调35亿日元(约1.5亿元),营业利润上调17亿日元(约7400万元)。
公司给出的理由是,上半年订单处于高水平,而且预计下半年在工业机器人、半导体制造设备等主要用途上,需求将整体保持稳健。
此次预期的汇率前提为1美元兑157日元、1欧元兑180日元、1元人民币兑23日元,与8月修正时(156.59日元、179.76日元、22.52日元)相比变化不大。由此看,此次上调更可能主要由需求增量推动,需求因素的作用可能大于日元贬值的影响。
销售额预期上调35亿日元,营业利润预期上调17亿日元,这或可说明增收部分较容易转化为利润(两者均为预期值之间的差额)。
用全年业绩预期减去上半年实际业绩,下半年销售额为418.76亿日元(约18亿元),营业利润为59.95亿日元(约2.6亿元),营业利润率约为14.3%(记者测算)。按上述测算,下半年营业利润率预计高于上半年的约11.6%。
9月末在手订单相当于下半年预期销售额的87.1%。不过,在手订单的交货期构成没有披露,不能把这一比例直接视为下半年销售额的锁定比例。
每股全年股息预计由此前的20日元(约0.9元)提高至28日元(约1.2元)。每股中期股息已确定为12日元(约0.5元),期末股息预期上调至16日元(约0.7元)。公司以合并口径股息支付率35%为参考标准。
一场没有中国机器人需求支撑的回升
此次再度上调预期,并没有把中国机器人需求的回升计算在内。目前支撑该公司回升的,是AI相关的半导体投资以及日本、北美、欧洲的需求。
在全球最大的机器人市场中国,该公司的机器人相关订单有所减少。在中国订单回升之前,该公司这一轮回升在地域上的广度仍将有限。 |